



# 한 회사의 부사장으로 일하던 A씨는 지난해 4월 국세청에 자신이 근무하는 회사의 탈세 사실을 제보했다. 회사가 연구·인력개발비 세액공제를 부당하게 받았다는 내용이었다. 국세청은 석 달 뒤 세무조사에 착수했고, 실제로 법인세를 추징했다. 하지만 A씨에게 돌아온 포상금은 없었다. 국세청은 포상금을 지급할 만큼 '중요한 자료'가 아니라고 했다.
탈세 제보로 세금을 걷어도 포상금까지 받기는 쉽지 않다. 지난해 세금 징수로 이어진 탈세 제보 10건 중 포상금이 지급된 건 2건도 안 됐다. 낮은 포상금 지급률은 국회에서도 꾸준히 제기돼 온 문제다. 이런 상황에서 국세청이 포상금 지급 문턱을 낮추는 제도개선을 검토하고 있다.

'중요한 자료' 아니어도 포상금 받을까
현재 탈세 제보 포상금은 최대 40억원으로 묶여 있다. 지급률은 탈루세액에 따라 5~20%로, 40억원을 받으려면 약 745억원의 세금이 추징돼야 한다. 국회에 제출된 정부안(한도 폐지·지급률 최대 30%)대로라면, 같은 금액의 세금을 추징했을 때 포상금은 77억원까지 받는다.
앞선 사례처럼 탈세를 제보했다고 해서 무조건 포상금을 받는 것은 아니다. 국세기본법(제84조의2)에서는 탈루세액을 산정하는 데 '중요한 자료'를 제공한 사람에게 포상금을 지급하도록 규정하고 있다. 거래처·품목·금액 등이 구체적으로 담긴 장부나 계약서, 금융거래 자료 등이 대표적이다.
포상금을 받기까지의 절차도 까다롭다. 추징세액이 5000만원 이상이면 국세청은 심의위원회를 열어 제보자료가 세금 추징에 얼마나 기여했는지 따진다.
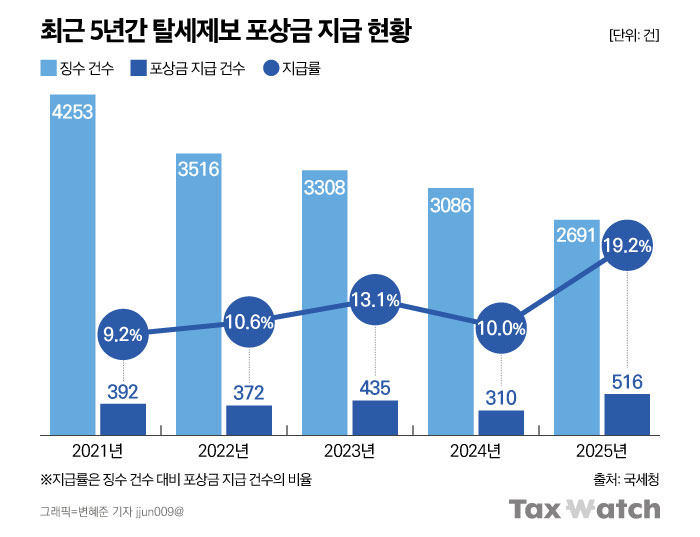
실제 추징한 세금이 많더라도 제보자의 기여도가 낮다고 판단하면 포상금은 줄어들 수 있다. 이런 문턱 탓인지 포상금 지급률은 여전히 낮다. 2021년 392건이던 포상금 지급 건수는 지난해 516건으로 늘었다. 하지만 세금을 징수한 건수와 비교하면 여전히 20%에도 못 미친다.
포상금 지급 문턱이 높다는 지적은 국세청도 의식하고 있다. 최근에는 제보자의 기여도를 폭넓게 인정하는 방향으로 지급 기준을 손보려 하고 있다. 예컨대 회사 회장이 법인 소유 별장을 사적으로 사용한다는 제보가 들어왔다고 치자. 국세청이 이를 단서로 자체 과세자료를 분석해 탈세를 확인했다면, 제보자가 관련 장부를 내지 않았더라도 '소정의 포상금'을 지급하는 안이 검토되고 있다.
국세청 관계자는 "법률이나 시행령이 아닌 자체 훈령을 개정하는 방안을 논의하고 있다"며 "탈세 제보자의 입장에서 포상금 지급 여부를 다각적으로 심의할 수 있도록 검토 중"이라고 말했다. 정부의 포상금 확대 방안과 맞물려 내년 시행을 목표로 하고 있다고 한다.
포상금 둘러싼 다툼은 여전히 진행 중
앞서 회사의 부당한 세액공제를 제보했던 부사장 A씨는 포상금을 받지 못하자 조세심판원에서 다툼을 이어갔다. 심판원의 판단은 재조사였다(조심2026전0861). 심판원은 제보자료만으로 탈세를 완전히 입증하지 못했더라도 추징에 기여한 만큼, 그 기여도를 다시 따져 포상금 지급 여부를 심의하라고 결정했다.
이처럼 탈세를 제보하고도 포상금을 받지 못해 국세청과 다투는 사례는 계속되고 있다. 올해 1월부터 8월까지 심판원이 결정한 포상금 관련 사건은 15건이다. 탈세 제보 포상금 사건(11건)만 따져보면, 81.8%인 9건에서 제보자(청구인)가 졌다.
기각된 사건들은 세금 추징에 별다른 도움이 되지 않았던 걸까. 실제 기각 사유를 살펴보면 꼭 그렇지만은 않다. 가장 많았던 건 추징세액이 없거나 포상금 지급 기준(탈루세액 5000만원)에 미치지 못한 경우로, 기각된 사건의 44.4%(4건)다.
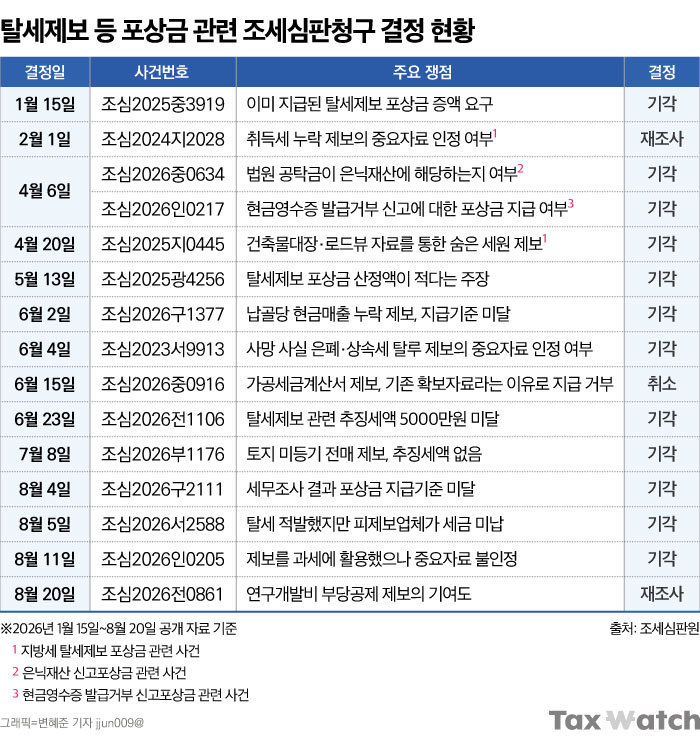
일부 사건(조심2026구1377)에서는 국세청이 제보자료를 '중요한 자료'로 인정하고 실제 세금까지 추징했다. 그런데도 포상금은 지급되지 않았다. 탈세 적발에 기여했더라도 추징세액이 일정 금액에 미치지 못하면 보상받을 수 없는 제도의 한계가 드러나는 대목이다.
국세청의 판단이 뒤집힌 사례도 있다. 국세청은 관련 자료를 이미 확보했다는 이유로 포상금 지급을 거부했지만, 심판원은 제보가 실제 세무조사와 세금 추징에 기여했다며 처분을 취소했다(조심2026중0916).
국세청이 포상금 지급 기준을 손보면서 제보자의 기여도를 제대로 평가하고, 그에 걸맞은 보상이 이뤄지도록 해야 하는 이유다.