



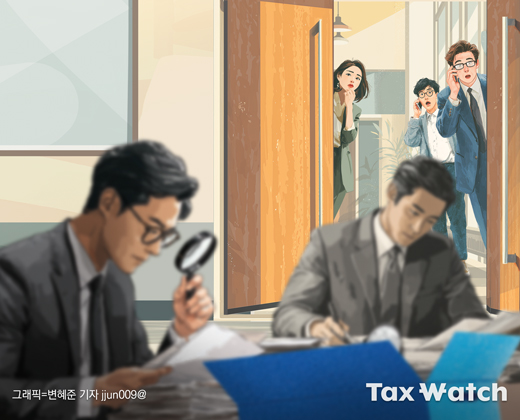
국세청이 세무조사에 나선다고 하면, 조사 대상이 될 가능성이 낮은 중소기업도 긴장할 수밖에 없다. '세무조사 부담 경감(29%·지난해 8월 중소기업중앙회 설문)'은 중소기업들이 가장 도움이 된 국세행정으로 꼽은 두 번째 항목이기도 하다.
세무조사 부담을 덜기 위해 적지 않은 기업은 국세청에 한 가지 약속을 한다. 앞으로 직원을 더 뽑거나 설비투자를 늘리겠다는 것이다. 그 대가는 '정기 세무조사 선정 제외'. 매년 2만곳 안팎의 기업이 이런 계획서를 낸다. 다수 기업의 세무조사 대응을 해온 세무사는 "조사를 받을지조차 알 수 없는 상황에서, 미리 불확실성을 줄여두려는 거 아니겠느냐"고 했다.
세무조사 받을지도 모르는데…매년 2만곳이 신청
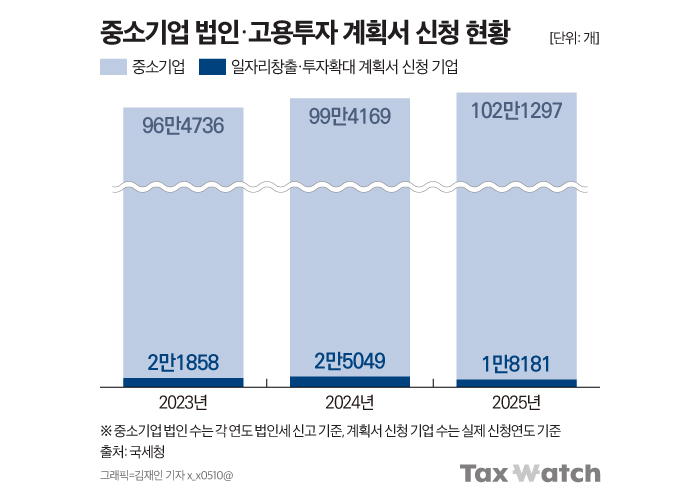
2025년 현재, 국세청에 일자리 창출·투자 확대 계획서를 제출한 중소기업은 1만8181곳이다. 국세청 관계자는 "계획서를 제출한 곳은 직전 사업연도 정기조사 대상으로 선정될 기업일 수도, 아닐 수도 있다"고 했다. 앞서 2023년에는 2만1858곳, 2024년에는 2만5049곳이 계획서를 냈다.
겉으로는 세무조사 부담을 덜려는 기업이 많지 않아 보인다. 2025년 법인세를 신고한 중소기업은 102만1297개로, 그해 계획서 신청 기업 수와 단순 비교하면 1.78% 수준이다. 같은 기준으로 2023년과 2024년은 각각 2.27%, 2.52%였다. 중소기업 100곳 중 2곳 안팎만이 신청한 걸로 여길 수 있다. 다만 전체 중소기업이 같은 해 모두 정기조사 대상이 되는 건 아니다.
법인 세무조사 규모는 전체 신고법인 수에 비해 미미한 수준에 머물러 있다. 실제 2024년 법인세를 신고한 기업은 105만8498개였지만, 같은 해 세무조사를 받은 법인은 4861개였다. 조사 비율은 고작 0.46%다. 이 중 정기조사는 3113건으로, 신고법인 수의 0.29% 수준이었다.
이 때문인지, 국세청 내부에서는 매년 2만곳 안팎의 계획서 신청 규모를 상당한 수준으로 평가한다. 세무조사 대상으로 선정될지조차 알 수 없는 데다, 고용이나 투자 확대를 약속하고 사후 이행 여부까지 점검받아야 한다는 점에서 결코 적은 숫자가 아니라는 것이다.
기업이 세무상 불확실성을 줄이기 위해 자발적으로 신청하는 다른 제도와 단순 비교해 보자. 대표적인 게 '연구·인력개발비 세액공제 사전심사'다. 연구개발비가 세액공제 대상인지 국세청에 미리 확인받는 제도로, 2023년 신청 건수는 2440건이었다. 같은 해 고용·투자 확대 계획서 신청 기업(2만1858곳)은 이보다 약 9배 많았다.
국세청 관계자는 "일자리 창출과 투자 확대를 지원하기 위한 제도인 만큼, 기업들이 적극적으로 활용했으면 한다"며 "제출 기한이 지나면 신청할 수 없다"고 했다. 홈택스에서 계획서를 작성하면 고용·투자 증가율이 자동으로 계산돼 간편하게 제출할 수 있다는 점도 강조했다. 올해 계획서 제출 기한은 다음 달 30일까지다.
20년 넘게 이어진 '세무조사 부담 덜어주기'
일자리 창출과 세무조사를 연결한 국세청의 정책이 처음 등장한 건 2004년부터다. 그해 6월, 국세청은 세무조사 운용방향을 발표하며 일자리를 늘린 중소기업에 세무조사 유예(최장 5년) 혜택을 주겠다고 했다. 당시 노무현 정부는 기업의 투자와 고용을 늘려 경제에 활력을 불어넣는 데 힘을 쏟고 있었다.
2007년에는 보도자료 제목에 아예 '일자리 창출 중소기업 세무조사 유예 대폭 확대'를 내걸었다. 실제로 혜택을 받을 수 있는 문턱도 크게 낮췄다. 고용 증가율 요건은 10%에서 5%로, 최소 채용 인원은 10명에서 1명으로 줄였다. 세무조사 유예를 일자리 창출을 위한 정책 수단으로 적극 활용한 시기였다.
현재 기준으로 고용이나 투자 확대 계획서를 냈다고 해서 정기조사 대상에서 완전히 벗어나는 건 아니다. 국세청 관계자는 "2027년 고용이나 투자 확대를 약속한 기업을 정기 세무조사 대상에서 제외하는 것"이라며 "이후 약속을 지켰는지 사후 점검을 거쳐, 요건을 충족하지 못하면 2028년 다시 조사 대상으로 선정할 수 있다"고 했다.
헷갈리기 쉬운 부분은 상시근로자 수를 계산할 때다. 새로 채용한 직원이라도 근로계약 기간이 1년 미만이거나 단시간 근로자라면 원칙적으로 고용 증가 인원에서 빠진다. 법인 임원과 최대주주, 그 가족 등도 상시근로자 수에서 제외다.
투자 실적을 따질 때도 인정되는 자산이 따로 있다. 사업에 사용하더라도 차량과 운반구, 공구·기구·비품, 선박과 항공기 등은 원칙적으로 제외된다. 건축물과 구축물도 마찬가지다. 다만 운수업 차량이나 어업용 선박처럼 업종에 따라 예외적으로 인정되는 자산도 있다.