



요즘 유튜브와 방송, 신문을 보면 회계와 세무 분야의 앞날이 어둡다는 이야기가 넘쳐나고 있다. 'AI가 가장 먼저 대체할 직업' 목록에는 회계사와 세무사가 빠지지 않고 등장하며, 회계학과나 회계세무학과 등 관련 학과로의 진학을 만류하는 영상도 적지 않은 조회수를 올리고 있다.
이러한 비관론의 출발점을 거슬러 올라가면 2013년 옥스퍼드대의 프레이(Carl B. Frey)와 오즈번(Michael A. Osborne)이 발표한 '고용의 미래(The Future of Employment)'에 닿게 된다. 이 연구는 미국 전체 고용의 약 47%를 전산화 고위험군으로 분류했다.
이 비관론은 2016년 1월 세계경제포럼(WEF), 이른바 다보스포럼이 '4차 산업혁명'을 주제로 내걸면서 한층 확산됐다. 독일의 제조업 전략인 '인더스트리 4.0(Industrie 4.0)'에서 출발한 이 개념은 다보스포럼을 거치며 일자리 전반의 문제로 넓어졌고, 포럼이 같은 달 발표한 '일자리의 미래(The Future of Jobs)' 보고서는 2020년까지 약 510만 개의 일자리가 순감하며 그 3분의 2가 사무·행정 직군에서 발생할 것으로 내다봤다.
국내에서도 2023년 한국은행이 회계사를 의사, 변호사 등과 함께 AI 노출도가 높은 직업으로 분류하면서, 이러한 전망은 회계·세무 직역의 운명을 예고하는 선고문처럼 받아들여지게 됐다.
그러나 지난 십여 년 동안 실제로 일어난 일은 그와 정반대였다. 이런 종류의 전망이 반복해서 빗나가는 이유는 직업을 '작업의 묶음'으로 보고 그 작업이 자동화될 수 있는지만 계산할 뿐, 자동화 이후 그 직업이 무엇을 하게 되는지는 계산하지 않기 때문이다.
기술이 직업을 없앤다는 예언은 과거에도 늘 있었으나 대부분 절반만 맞았다. 없어진 것은 직업이 아니라 그 직업을 이루던 작업이었으며, 작업이 기계로 넘어간 자리에서 직업은 오히려 한 단계 위로 올라갔다.
기계를 부순 사람들, 그리고 그 뒤에 일어난 일
기술이 일자리를 빼앗는다는 두려움이 가장 격렬하게 표출된 사건은 200여 년 전 영국의 러다이트 운동이라 할 수 있다. 1811년 노팅엄셔에서 시작된 이 운동은 이듬해 요크셔 웨스트라이딩과 랭커셔로, 다시 레스터셔와 더비셔로 번져 나갔으며, 직공들은 밤마다 작업장에 들어가 역직기와 광폭 편직기를 부쉈다.
당시의 상황을 살펴보면 그들의 분노에는 나름의 근거가 있었다. 나폴레옹 전쟁으로 수출길이 막히고 곡물 가격이 치솟던 시기에, 새로운 기계는 숙련공이 오랜 세월에 걸쳐 익힌 기량을 짧은 기간에 배울 수 있는 미숙련 노동으로 대체했다.
그 결과 손베틀 직조공의 처지는 급격히 나빠졌다. 애쓰모글루(Daron Acemoglu)와 존슨(Simon Johnson)의 2024년 연구에 따르면 손베틀 직조공은 1806년만 해도 공장 노동자보다 두 배 가까운 보수를 받았으나 1820년에는 오히려 25% 적게 받았고, 실질임금은 정점의 4분의 1 수준까지 떨어졌다. 기계가 자신들의 생계를 위협한다는 러다이트의 판단 자체는 틀리지 않았던 것이다.
이에 대한 영국 정부의 대응은 가혹했다. 정부는 군대를 파견하는 한편, 1812년 3월에는 편직기 파괴를 사형에 처할 수 있는 중죄로 규정한 법률을 제정했다. 시인 바이런이 상원 의원으로서의 첫 연설을 이 법안에 반대하는 데 썼을 만큼 논란이 컸으나 법은 통과됐고, 1813년 1월 요크의 특별법정은 17명을 처형했으며 다른 유죄 판결자들은 해외 식민지로 유배됐다.
그러나 결과를 놓고 보면 그들이 정작 틀린 것은 기계를 부수면 변화를 막을 수 있다고 본 데 있었다.
면직 산업은 그들이 기계를 부수는 동안에도 빠르게 팽창해서, 1780년대 초 영국 국내총생산의 1%에 불과하던 이 산업의 비중은 1813년에 7%를 넘어섰다. 결국 사라진 것은 옷감을 만드는 일이 아니라 손으로 옷감을 짜던 특정한 작업 방식이었으며, 기계를 부수는 데 힘을 쏟은 이들은 그 전환에서 아무것도 얻지 못했다.
러다이트 운동이 우리에게 남긴 교훈은 두 가지로 정리할 수 있다. 하나는 기술 전환의 고통이 실재하며 그것을 겪는 세대에게는 결코 추상적인 문제가 아니라는 것이고, 다른 하나는 그 고통에 대한 해답이 기계를 거부하는 데 있지 않았다는 것이다.
전환기를 무사히 건너간 사람들은 기계를 부순 사람들이 아니라 기계가 할 수 없는 일로 옮겨간 사람들이었으며, 이러한 교훈은 지금 AI 앞에 선 회계·세무 전문직에도 그대로 적용될 수 있다.
계산하는 사람에서 계산을 설계하는 사람으로
그런데 기술 전환의 양상이 늘 같았던 것은 아니며, 직업의 이름 자체가 통째로 사라진 경우도 있다. '컴퓨터(computer)'가 대표적인 예다.
20세기 중반까지 컴퓨터는 기계가 아니라 직업의 이름이었으며, 천문대와 보험회사, 연구기관에서 손으로 수치를 계산하던 사람들을 그렇게 불렀다. 전자식 컴퓨터가 등장하자 이 직업은 문자 그대로 소멸했지만, 그 자리에 있던 사람들은 실업자가 되지 않고 프로그래머, 시스템 분석가, 수치해석 전문가가 됐다. 즉 계산을 수행하던 직무가 계산을 설계하고 검증하는 직무로 한 단계 올라선 것이다.
직업이 그대로 남은 경우에도 그 직업 안의 무게중심은 같은 방향으로 옮겨갔는데, 항공 분야가 그러하다.
미국 연방항공청(FAA)이 2013년 발표한 '비행경로관리시스템의 운영상 사용(Operational Use of Flight Path Management Systems)' 보고서는 자동화된 조종실에서 조종사의 지식과 수동조작 기량이 저하되는 문제를 핵심 쟁점으로 지적하면서, 조종을 담당하는 조종사(pilot flying)와 감시를 담당하는 조종사(pilot monitoring) 사이의 업무 배분과 교차확인을 강화할 것을 권고했다. 조종간을 직접 쥐는 일이 줄어든 자리를 시스템을 감시하고 이상 상황을 판단하는 일이 채우게 된 것이다.
AI가 직접 등장하는 가장 최근의 사례는 의료 분야에서 찾아볼 수 있다. 2016년 딥러닝의 개척자 제프리 힌튼(Geoffrey Hinton)은 "5년 안에 딥러닝이 영상의학과 의사보다 나아질 것은 너무나 명백하다"며 영상의학과 의사 양성을 즉시 중단해야 한다고 말했다. 그러나 그로부터 10년이 지난 지금, 적어도 미국에서는 영상의학과 전문의가 줄어들기는커녕 늘어났다.
2014년부터 2023년까지 9년 사이 미국의 영상의학과 의사 수는 17.3% 증가했으며, 지금은 인력 부족이 현안으로 논의될 정도이다. AI가 판독을 돕게 되면서 의사의 역할이 개별 영상의 판독에서 진단 전체에 대한 책임과 임상적 통합으로 옮겨가고 있는 것으로 볼 수 있다. 이 분야를 만든 당사자의 전망조차 이렇게 빗나가는데, 하물며 조회수를 좇는 미디어의 전망은 말할 것도 없다.
회계·세무의 자동화는 이미 반세기 전에 시작됐다
여기서 짚어야 할 중요한 사실은 AI가 회계·세무 분야에 자동화를 처음 가져온 것이 아니라는 점이다. 이 분야의 자동화는 이미 반세기 넘게 진행되어 왔으며, 오늘날의 회계·세무 전문직은 바로 그 결과 위에서 일하고 있다.
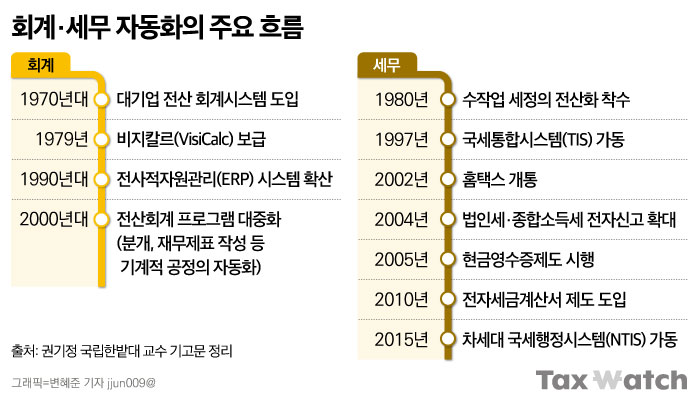
1970년대 대기업의 전산 회계시스템 도입, 1979년 비지칼크(VisiCalc)를 시작으로 한 스프레드시트의 보급, 1990년대 전사적자원관리(ERP) 시스템의 확산, 2000년대 전산회계 프로그램의 대중화는 분개와 전기, 시산표 작성, 재무제표 작성이라는 회계의 기계적 공정을 사실상 소멸시켰다.
세무 분야도 다르지 않다. 우리나라 국세행정은 1980년 수작업 세정의 전산화에 착수한 이래 1997년 국세통합시스템(TIS) 가동, 2002년 홈택스 개통을 통한 인터넷 신고, 2004년 법인세·종합소득세 전자신고 확대, 2005년 현금영수증제도 시행, 2010년 전자세금계산서 제도 도입, 2015년 차세대 국세행정시스템(NTIS) 가동에 이르기까지 단계적으로 전산화되어 왔다. 이 과정에서 신고서 작성과 자료 제출 등 세무대리의 물리적 작업량은 크게 줄어들었다.
그렇다면 회계사와 세무사의 수도 그만큼 줄어들었을까. 실제로는 정반대의 현상이 나타나고 있다.
먼저 세무사의 경우 한국세무사회 회원 수는 2020년 5월 31일 기준 1만3635명, 2022년 3월 31일 기준 1만4681명, 2025년 1월 기준 1만6720명으로 꾸준히 늘어났다. 이는 5년 전의 1만3532명보다 24% 증가한 규모이다. 세무법인 수 역시 2020년 5월 659개, 2022년 3월 714개, 2025년 1월 792개로 같은 기간 계속 증가했다.
공인회계사의 경우도 마찬가지다. 금융감독원이 2025년 11월 24일 발표한 '2024사업연도 회계법인 사업보고서 분석 결과'에 따르면, 2025년 3월 말 기준 등록 공인회계사는 2만7,211명이며 회계법인은 254개로 1년 전보다 21개 늘었다. 회계법인 소속 등록 공인회계사는 2025년 3월 말 1만6422명으로 1년 사이 593명(3.7%) 증가했고, 2024사업연도 회계법인 총매출액은 6조281억원으로 직전 사업연도보다 3.8% 늘었다.
같은 기간 감사 실시 건수도 3만6756건으로 6.1% 증가했다. 이처럼 이른바 '대체될 직업'으로 지목된 두 자격사는 그 인원이 늘어나는 동안에도 맡는 일의 총량이 줄어들지 않았다.
물론 이에 대해서도 반론이 있을 수 있다. 자격사 수가 늘어난 것은 시장이 커져서가 아니라 시험으로 선발하는 인원이 정해져 있기 때문이 아니냐는 것이다. 이러한 지적은 일정 부분 타당하다. 세무사 최소합격인원은 2026년에도 700명으로 유지됐고, 공인회계사 최소선발예정인원은 2026년 1150명으로 2025년보다 오히려 50명 줄었다. 따라서 자격자 수만으로는 시장의 수요를 증명하기 어렵다.
그래서 함께 살펴봐야 할 것은 증가율의 크기보다 그 증가가 어디에서 나왔는가 하는 점이다. 2024사업연도 회계법인 매출 6조281억원은 사상 처음으로 6조원을 넘어선 수치다. 그 구성을 들여다보면 감사부문이 2조904억원으로 34.7%에 그친 반면, 경영자문 1조9789억원(32.8%)과 세무 1조7797억원(29.5%)을 합한 비감사부문이 62.3%를 차지하고 있다. 증가율에서도 감사부문이 3.2%인 데 비해 세무부문은 6.6%였고, 세무부문은 최근 3년간 13.3%, 5.7%, 6.6%로 꾸준히 성장하며 전체 매출 증가를 이끌었다.
이러한 매출 구성은 앞에서 살펴본 흐름을 그대로 보여주고 있다. 법정 감사라는 전통적 업무는 가격 압박을 받고 있어 평균 감사보수가 4680만원으로 전년보다 4.5% 떨어졌지만, 전문적 판단과 설계를 제공하는 자문과 세무 분야에서는 시장이 계속 커지고 있으며, 회계법인 매출의 10분의 6 이상이 이미 감사 이외의 업무에서 발생하고 있다. 만약 자동화가 회계사와 세무사의 일을 없애고 있다면 이러한 형태의 성장은 나타나기 어려울 것이다.
줄어드는 건 회계사가 아니라 '정형 업무'
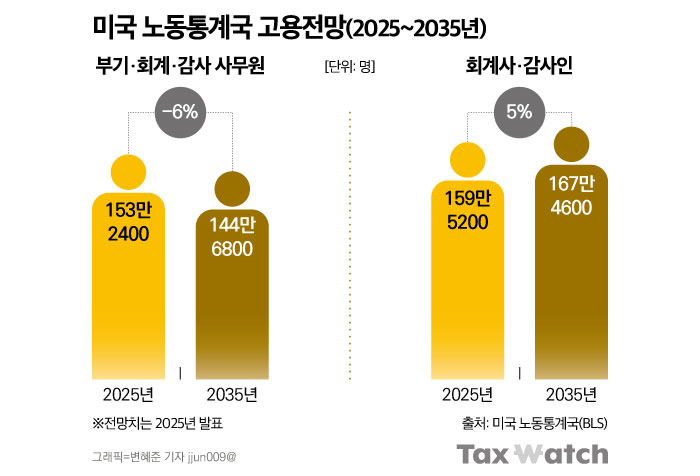
이와 같은 흐름은 우리나라에만 국한된 것도 아니다. 미국 노동통계국(BLS)의 자료는 같은 현상의 내부 구조를 더욱 선명하게 보여주고 있다. 정형 업무를 담당하는 부기·회계·감사 사무원(bookkeeping, accounting, and auditing clerks)은 2025년 153만2400명에서 2035년 144만6,800명으로 10년 동안 8만5600명(6%) 감소할 것으로 전망된다.
반면 회계사·감사인(accountants and auditors)은 2025년 159만5200명에서 2035년 167만4600명으로 같은 10년 동안 7만9400명(5%) 증가할 것으로 전망되며, 이는 전체 직업 평균 증가율 3%를 웃도는 수치이다. 즉 소프트웨어가 정형 업무를 흡수할수록 판단 업무에 대한 수요는 오히려 커지고 있으며, 전산화 고위험군으로 분류되었던 것은 회계사라는 직업이 아니라 회계사가 과거에 수행하던 작업이었다고 할 수 있다.
이는 자동화가 회계의 하부구조를 맡아준 덕분에 전문직이 상부구조로 올라갈 수 있었기 때문이다. 오늘날 회계·세무 전문직의 주된 업무는 더 이상 분개와 재무제표 작성에 머물러 있지 않으며, 가치평가와 감사, 추정과 예측, 그리고 그 판단에 대한 책임이 업무의 중심을 이루고 있다.
영업권과 무형자산의 손상검사, 비상장주식과 스톡옵션의 공정가치 평가, 기대신용손실의 추정, 개발비 자산화 요건의 판단, 리스 할인율의 산정, 이연법인세자산의 실현가능성 평가, 이전가격의 정상가격 산출, 가업승계 설계, 기업인수합병 실사와 세무구조 설계, 내부회계관리제도의 설계와 감사 등이 그것이다. 이들 가운데 어느 것도 1970년대 회계사의 주된 업무는 아니었으며, 모두 자동화가 아래를 비워주었기에 새롭게 생겨난 영역들이라 할 수 있다.
이렇게 보면 회계·세무 전문직은 자동화의 피해자였다기보다 오히려 자동화의 최대 수혜자였다고 할 수 있다.
그렇다고 지금의 불안이 근거가 없는 것은 아니다. 2025년 공인회계사 합격자 1200명 가운데 그해 10월까지 취업한 신입 회계사는 338명에 그쳤다.
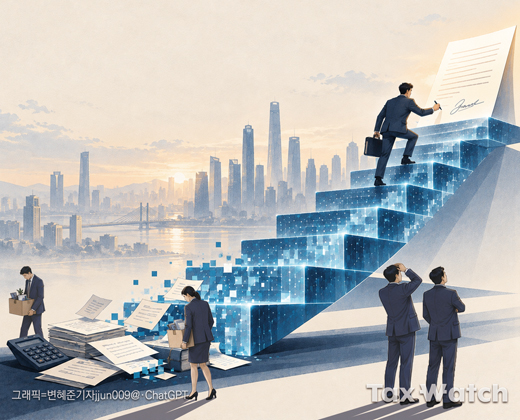
이 숫자는 앞의 주장과 어긋나는 것처럼 보이지만, 실제로는 지금까지 살펴본 구조를 그대로 드러내고 있다. 가장 먼저 줄어드는 자리는 전문직 전체가 아니라 신입이 맡아 오던 정형 업무, 즉 피라미드의 밑변이기 때문이다. 따라서 문제는 직업이 사라지는 것이 아니라 숙련이 쌓이던 계단이 얇아지는 데 있으며, 이는 회계법인과 대학이 함께 풀어가야 할 과제다.
200여 년 전 러다이트가 겪은 고통이 실재했듯이 지금의 고통도 실재하지만, 그 해답이 기계를 거부하는 데 있지 않다는 점 또한 그때와 다르지 않다. 달라진 것은 숙련이 시작되는 지점이다. 예전 같으면 여러 해를 보낸 뒤에야 마주했을 판단의 문제를 이제는 훨씬 이른 단계에서 만나게 되었으며, 그만큼 교육과 수습이 감당해야 할 몫도 앞당겨지고 있다.
AI는 이 상승을 멈추는가, 가속하는가
AI가 앞선 기술들과 다른 점은 판단의 영역에까지 진입하고 있다는 데 있다. 생성형 AI는 계약서를 읽고 수익인식 시점을 제안하며, 총계정원장 전체를 훑어 이상 징후를 찾아내고, 유권해석과 판례를 검색해서 세무상 쟁점을 정리하기도 한다. 이에 따라 표본추출에 의존하던 감사는 전수검사로, 사후적 확인에 머물던 세무검토는 상시적 모니터링으로 바뀌어 가고 있다.
그러나 이것이 곧 전문직의 축소를 의미하지는 않는데, 그 이유는 다음과 같다.
첫째, 책임은 기계로 이전되지 않는다. 감사의견은 계산의 결과가 아니라 서명의 결과이다. 부실감사에 대한 손해배상책임과 과징금, 세무대리 과오에 대한 책임은 법인과 자연인이 지는 것이지 기계나 알고리즘이 지는 것이 아니다. 책임을 질 수 없는 주체는 판단의 최종 주체가 될 수 없으며, 기술이 정교해질수록 책임을 지는 자리는 더 무거워진다.
관련 법이 바뀐다 하더라도 이러한 구조는 크게 달라지지 않을 것이다. 자율주행차의 책임 논의에서 보듯이 책임의 재배분은 제조자와 운행자, 보험자 사이에서 이루어질 뿐 알고리즘 자체가 책임의 종착점이 되지는 않는다. 배상 능력이 없는 주체에게는 책임을 물을 수 없기 때문이다.
둘째, 검증에 대한 수요가 크게 늘어난다. AI는 때로 확신에 찬 어조로 틀린 숫자를 제시하기도 한다. 기업이 AI를 활용하여 회계추정을 수행하고 세무상 판단을 내리게 되면, 그 산출물이 합리적 근거에 기초한 것인지 검증받아야 할 대상도 그만큼 늘어나게 된다. 정보의 생산량이 늘어날수록 그 정보를 신뢰할 수 있도록 만드는 직업의 몫도 커질 수밖에 없다. 검증을 다시 AI에 맡기면 되지 않느냐는 반문도 가능하겠지만, 검증의 연쇄는 어딘가에서 끝나야 하고 그 끝에는 결국 서명하는 사람이 있다.
셋째, 새로운 업무영역이 계속 생겨나고 있다. 알고리즘 감사, AI 모형의 통제 적정성 검증, 자동화된 회계추정의 편의(bias) 검토, 지속가능성 정보의 인증, 실시간 세무 리스크 관리는 불과 몇 년 전만 해도 존재하지 않았거나 주변부에 머물러 있던 영역이다. 회계·세무 전문직이 다루어야 할 대상은 개별 '거래'에서 '거래를 처리하는 시스템'으로 한 단계 높아지고 있으며, 이는 곧 전문직 업무의 고도화를 의미한다.
회계·세무의 본질은 '계산'이 아니라 '신뢰'
지금까지 살펴본 역사적 사례들은 일관된 흐름을 보여주고 있다. 기술은 직업의 아래층을 가져가고, 직업은 위층으로 올라간다는 것이다. 아래층을 지키려 한 이들은 밀려났지만, 위층으로 옮겨간 이들은 이전보다 넓은 업무영역과 높은 대우를 얻었다. 물론 본고가 10년 뒤의 일자리 총량까지 장담하려는 것은 아니다. 다만 기술 변화의 충격이 어느 층에 먼저 미치는지에 대해서는 지금까지의 기록이 분명한 방향을 가리키고 있다.
회계·세무 전문직은 이러한 이동을 이미 여러 차례 경험한 직업이다. 1970년대의 전산화, 1990년대의 ERP, 2000년대의 전자신고를 거치면서 이 직업은 기록자에서 평가자·감사인·추정자로 옮겨갔으며, 그 과정에서 소멸하기는커녕 확장되었다. AI 역시 그 이동의 또 다른 국면이라 할 수 있으며, 앞선 국면들과 같은 방향의 상승을 예고하고 있다.
기술이 여러 차례 바뀌는 동안에도 이 직업이 사라지지 않은 이유는 회계의 출발점을 되짚어 보면 알 수 있다.
1494년 베네치아의 인쇄업자 파가니노 파가니니(Paganino Paganini)가 펴낸 루카 파치올리(Luca Pacioli)의 '산술·기하·비례 및 비례성 총람(Summa de arithmetica, geometria, proportioni et proportionalità)', 그중 '계산과 기록에 관하여(Particularis de computis et scripturis)'는 북이탈리아 상인들이 이미 13세기부터 써오던 복식부기를 처음으로 활자에 새긴 문헌이다. 파치올리가 복식부기를 발명한 것은 아니며, 그는 흩어져 있던 관행을 검증 가능한 하나의 구조로 정리하여 세상에 공개했다. 그가 오늘날 '회계의 아버지'로 불리는 이유도 여기에 있다.
이 문헌이 500년 넘게 그 생명력을 유지해 온 것은 복식부기가 단순한 기록의 기술이 아니라 검증의 구조였기 때문이다. 차변과 대변이 일치해야 한다는 단순한 규칙이 기록하는 자를 스스로 통제하게 만들었고, 그 통제의 원리를 직업으로 삼은 것이 회계·세무 전문직이다. 기록의 주체가 사람에서 기계로, 기계에서 AI로 바뀌어도 검증의 필요는 사라지지 않으며, 오히려 기록의 주체가 불투명해질수록 검증하는 자의 가치는 더욱 높아진다.
그러므로 이 직업의 미래에 대한 답은 명확하다. 회계·세무 전문직은 사라지지 않고 진화할 것이며, 그 영향력은 지금보다 대폭 확대될 것이다. AI를 도구로 삼아 평가와 감사, 추정과 예측의 영역을 더 깊이 파고들 것이며, 지금은 이름조차 없고 예상할 수조차 없는 다양한 업무영역으로 확장해 나갈 것이다.
다만 여기에는 한 가지 조건이 있다. AI가 내놓은 결과를 검증할 능력 없이 이를 사용하는 것은 도구의 활용이 아니라 판단의 외주(外注)에 불과하다는 점을 잊지 않아야 한다는 것이다. 그 능력을 갖춘 전문가에게 AI는 그의 역량을 한층 더 업그레이드해 주는 사다리이자 유용한 도구가 되지만, 그렇지 못한 이에게는 사다리를 치우는 손이 될 것이다.
그렇다면 AI가 아무리 정교해지더라도 이 직업이 끝내 사람의 몫으로 남는 까닭은 무엇인가.
회계와 세무는 숫자를 다루는 일이기에 앞서 신뢰를 다루는 일이기 때문이다. 투자자가 직접 들여다볼 수 없는 기업의 내부를 재무제표라는 형식으로 옮겨 놓고 그 내용이 믿을 만한지를 가려 주는 일, 국가와 납세자 사이에서 세액이라는 이름으로 부담의 몫을 정하고 그 근거를 설명하는 일이 모두 여기에 속한다.
자본시장의 신뢰와 조세의 공평이라는 두 가지 공적 기능이 이 직업에 맡겨져 있는 한 회계·세무 전문직의 자리는 유지될 수밖에 없으며, 그 책임은 정보가 넘쳐날수록 오히려 무거워지고 있다.
따라서 AI 시대에 이 직업이 확장된다는 말은 그 신뢰를 감당할 사람이 더 많이 필요해진다는 뜻이기도 하다. 기계가 계산을 맡아 줄수록 그 계산의 뜻을 묻고 책임을 지는 사람의 자리는 더욱 분명해지고 있다. 회계·세무 전문직의 앞날이 여기에 놓여 있으며, 우리가 회계·세무를 전문적으로 배워야 하는 이유 또한 여기에 있다.
☞ 권기정 교수는?
2004년 경북대학교에서 경영학박사(회계학전공) 학위를 받았다. 2005년부터 2007년까지 청주대학교 회계학과 강의전담 전임강사, 2007년부터 2010년까지 신라대학교 세무회계학과 조교수로 근무했으며, 2010년 국립한밭대학교에 임용된 이후 현재 정교수로 재직하고 있다. 세법개론, 소득세법, 법인세법, 부가가치세법 등의 과목을 담당해 왔으며, 북대전세무서 납세자보호위원회 보호위원, 한국회계기준원 회계기준자문위원회 위원, 그리고 지방세 법규해석심사위원회 위원 등을 역임했다.