



최근 이재명 대통령이 국세청의 성과를 공개적으로 치켜세운 일이 있다. 15년간 이어진 '선박왕' 권혁 시도그룹 회장의 거액 체납 문제에 해결의 실마리를 찾았기 때문이다. 권 회장이 납부하기로 한 체납액은 약 4000억원. 워낙 큰 금액이다 보니 관심도 체납 규모에 쏠렸고, 오랜 세금 다툼의 출발점은 상대적으로 주목받지 못했다. 권 회장이 한국 거주자인지, 비거주자인지를 가리는 문제였다.
한국에서 183일 이상 머물면 거주자일까. 세법에는 '체류 일수'라는 기준이 있지만, 실제 판단은 그렇게 간단하지 않다. 해외에 오래 머물렀어도 한국 거주자로 인정받는가 하면, 가족이 한국에 상당 기간 머물렀는데도 외국 거주자로 판단된 사례가 있다. 국세청과 납세자의 판단이 엇갈려 조세심판원까지 간 사건들을 들여다봤다.
183일 못 채워도 한국 거주자였다
# 2012년, 요리를 배우러 일본으로 떠난 A씨. 현지에서 직장을 다니던 그는 2019년 서울에서 일본인 배우자와 결혼식을 올렸다. 이듬해 일본 직장을 그만두고 귀국을 준비했지만, 배우자의 직장 정리와 코로나19 등 사정으로 귀국이 늦어졌다. 그사이 2021년 1월 국내 주택 지분을 팔면서 1세대 1주택 양도소득세 비과세를 적용해 신고했다.
하지만 국세청은 A씨를 한국 거주자로 보지 않았다. 2016년부터 주택을 팔 때까지 한국에 머문 기간은 모두 합쳐 20일에 불과했고, 국내에 생계를 같이하는 가족도 없었다. 이를 이유로 1주택 비과세를 인정하지 않고 양도세를 물렸다.
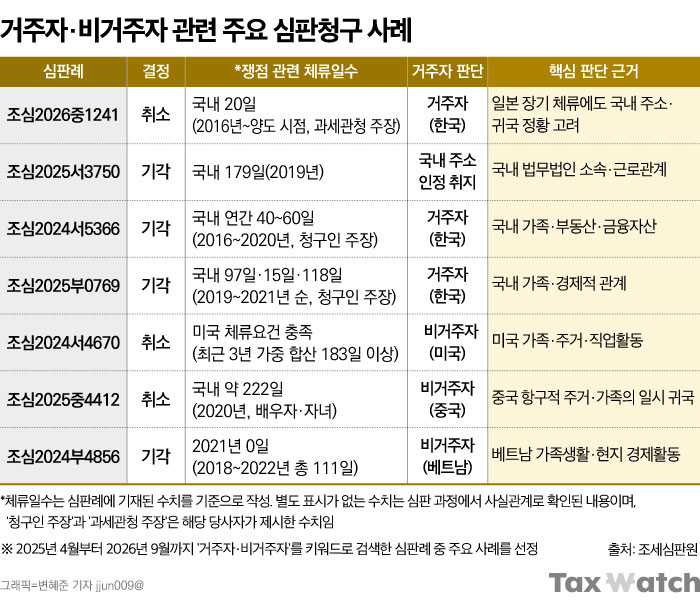
A씨는 일본에서 오래 생활했지만 영주권을 취득한 적이 없고, 한국에 주소도 계속 유지해 왔다며 반발했다. 조세심판원도 이런 사정을 인정했다. A씨가 2022년 실제로 귀국해 음식점을 운영하며 배우자와 함께 살고 있다는 점까지 고려하면, 일본 체류기간이 길었다는 이유만으로 한국 거주자가 아니라고 볼 수 없다는 판단이다(취소, 조심2026중1241).
현행 세법상 거주자는 원칙적으로 국내외 소득에 대해 납세의무를 진다. 거주자 여부를 가르는 중요한 기준은 '국내에 주소를 두거나 183일 이상 거소'를 두었느냐다. 다만, 앞선 사례처럼 체류 기간만 따지지는 않는다. 판단 대상자의 가족, 재산, 생활 전반을 살펴보기 때문이다.
# 미국 시민권자인 변호사 B씨도 비슷한 일을 겪었다. 2012년부터 국내 법무법인에서 일하던 그는 2019년 미국으로 거처를 옮겼다. 그해 한국에 머문 기간은 179일로, 거주자 판별 기준(183일)에 못 미쳤다. B씨는 미국 거주자가 됐다며 한국에서 낸 근로소득세 일부를 돌려달라고 요구했다.
하지만 심판원은 B씨가 미국으로 거처를 옮긴 뒤에도 국내 법무법인에서 계속 일했고, 한국에 주소도 유지하고 있었다는 점에 주목했다. 설령 비거주자라도 해당 근로소득에 대한 국내 과세가 가능하다고 봐 B씨의 심판청구를 기각했다(조심2025서3750).
# 인도네시아에서 사업을 하던 C씨는 한국에 머문 기간이 연간 40~60일에 불과하다며 비거주자라고 주장했다. 하지만 국내에는 배우자와 자녀들이 살고 있었고, 현지에서 받은 급여 대부분도 한국으로 송금했다. 아파트와 오피스텔, 금융자산도 국내에 집중돼 있었다. 심판원은 C씨의 생활과 경제적 이해관계가 한국에 더 밀접하다고 판단했다(기각, 조심2024서5366).
가족이 한국에 222일 머물렀는데도 비거주자
# 중국 현지법인에서 일하던 D씨의 가족은 2020년 한국에서 222일가량을 보냈다. 코로나19로 중국의 도시 봉쇄와 격리가 이어지면서 잠시 귀국한 것이다. 이들은 한국에 머무는 동안 숙소를 8차례나 옮겼고, 자녀들은 중국 학교의 수업을 온라인으로 들었다.
문제는 D씨가 2025년 중국 주택을 팔면서 불거졌다. 국세청은 D씨가 국내에 주택을 보유하고 있고, 가족들도 상당 기간 한국에 머물렀다는 점 등을 근거로 한국 거주자로 판단했다. 이에 따라 D씨가 이미 납부한 양도세도 돌려주지 않았다.
하지만 심판원은 D씨의 '항구적 주거'가 중국에 있다고 봤다(취소, 조심2025중4412). 중국에서는 가족과 함께 마련한 집에서 생활했지만, 국내 주택은 취득 직후 다른 사람에게 임대해 직접 살 수 없었기 때문이다. 코로나로 귀국한 가족이 이용한 숙소도 임시 거처에 불과했다.
이중 거주자(세법상 이중국적)로서 분쟁이 발생했을 때는 두 나라가 맺은 조세협약에 따라 거주지국을 판단하게 된다. 나라마다 일부 차이는 있지만, 대체로 '항구적 주거→중대한 이해관계의 중심지(인적·경제적 관계)→일상적 거소→국적→상호합의' 순으로 따진다.
# 미국 프로축구 구단에서 뛰던 E씨도 국내에 집과 주민등록 주소를 두고 있었다. 하지만 2018년과 2019년 미국에 머문 기간은 각각 285일과 301일이었고, 아내와 자녀들도 현지에서 함께 생활했다. 구단과 맺은 계약에는 서면 동의 없이 미국을 떠날 수 없다는 조건까지 있었다.
국세청은 E씨를 한국 거주자로 보고 해외 소득에 종합소득세를 부과했다. 그러나 심판원은 국내 주택은 겨울 휴식기에 머무는 곳이었고, 국내 보험도 선수 생활 중 부상 등에 대비한 것으로 봤다. 가족생활과 직업 활동의 중심지가 미국에 있다는 점에서 과세처분을 취소했다(조심2024서4670).
전문가들은 거주자·비거주자 판단에서 국내 세법뿐 아니라 국가 간 조세조약도 함께 살펴야 한다고 지적한다. 특히 한국과 외국이 동일한 납세자를 각각 자국 거주자로 판단할 경우 조세조약이 중요한 역할을 한다는 설명이다.
김지호 세움택스 세무사는 "한국에서 거주자로 판단한다고 해서 문제가 끝나는 것은 아니다. 다른 나라에서도 거주자로 인정하면 양국의 과세권이 충돌할 수 있다"며 "이때 어느 나라의 거주자로 볼 것인지 판단하는 기준이 조세조약에 있다. 국가마다 조약 내용이 다를 수 있는 만큼 관련 규정을 꼼꼼히 확인해야 한다"고 말했다.
거주자 분쟁, 가장 많이 등장한 건 '집'
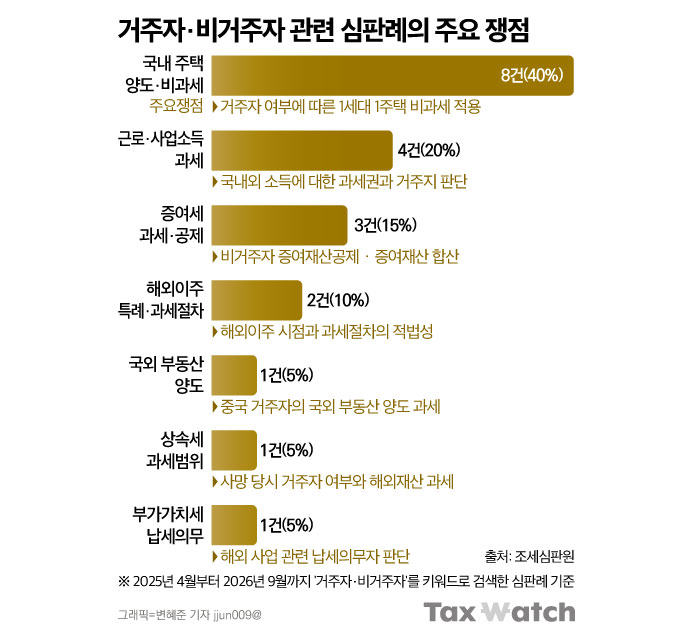
거주자·비거주자 판단을 둘러싼 분쟁에서는 양도세 관련 다툼이 가장 많았다. 2025년 4월부터 2026년 9월까지 조세심판원 홈페이지에 공개된 심판례를 '거주자·비거주자'라는 키워드로 검색한 결과, 총 20건(앞선 사례 포함)이 확인됐다. 이 가운데 국내 주택 양도와 비과세 적용을 둘러싼 다툼이 8건으로 전체의 40%를 차지했다.
김지호 세무사는 "남편은 해외에서 자녀들과 생활하고 배우자는 한국에 남아 있는 경우, 양국에 모두 주택이 있다면 항구적 주거지를 판단하기 쉽지 않다"며 "재산 소재지와 경제활동의 중심지, 관련 판례와 예규 등을 종합적으로 살펴야 한다"고 말했다.
양도세 외에도 소득세와 증여세를 둘러싼 다툼이 적지 않았다. 국내외 근로·사업소득을 둘러싼 다툼이 4건(20%), 증여세 관련 사건이 3건(15%)이다. 해외에서 벌어들인 소득도 한국에서 세금을 내야 하는지, 비거주자에게 증여 재산공제를 적용하거나 과거 증여재산을 합산할 수 있는지가 주요 쟁점이었다.