



해외에 살다가 한국으로 돌아오거나, 반대로 한국을 떠나 외국에서 살게 되면 세금 때문에 고민할 일이 생긴다. "해외에 살 때 산 집을 귀국 후 팔아도 비과세 혜택을 받을 수 있을까", "외국에서 산 부동산도 국세청에 신고해야 할까"라는 질문을 안고 국세청에 답을 구한 사례들도 있다.
이 질문에 답하려면 먼저 따져봐야 할 건 세법상 '거주자냐, 비거주자냐'다. 단순히 국적이나 주민등록만 따지는 게 아니라 가족이 어디에 살고 있는지, 실제 생활의 근거지가 어디인지가 중요하다. 거주자에서 비거주자로, 또는 그 반대로 바뀐 시점도 눈여겨봐야 한다. 언제 거주자 여부가 달라졌느냐에 따라 세금 혜택이나 신고 의무가 달라질 수 있어서다.
비거주자 때 산 집도 '1세대 1주택' 비과세 가능
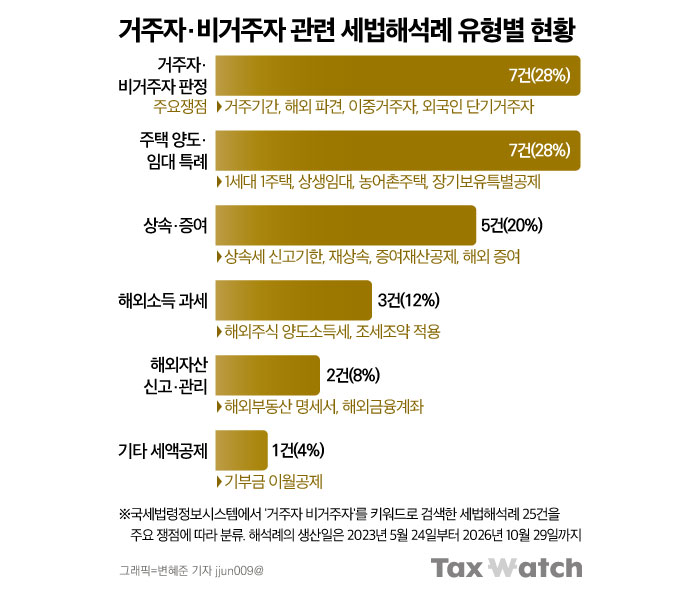
국세법령정보시스템에서 '거주자 비거주자'를 키워드로 검색해 2025년 2월부터 2026년 10월 29일까지 생산된 세법해석례 25건을 분석했다. 유형별로는 '거주자 판정과 주택 양도·임대 특례'가 각각 7건(28%)으로 가장 많았다. 이어 상속·증여 5건(20%), 해외소득 과세 3건(12%) 등 순이었다.
먼저 해외에 살 때 국내 주택을 취득했다가 귀국 후 양도한 사례를 보자.
2002년 7월, A씨는 배우자와 함께 해외로 이주해 영주권을 취득했다. 2004년 12월 국내 주택 한 채를 샀고, 이 주택은 재개발을 거쳐 아파트로 바뀌었다. 2009년 10월 A씨만 귀국해 사업을 시작했고, 배우자는 해외에 남았다. 그로부터 16년 뒤인 2025년 8월, A씨는 해당 아파트를 팔았다.
국내에 보유한 주택은 이 아파트 한 채뿐이었다. 하지만 집을 살 때는 비거주자였고, 배우자는 여전히 해외에 살고 있었다. 이런 상황에서도 1세대 1주택 비과세를 받을 수 있을까.
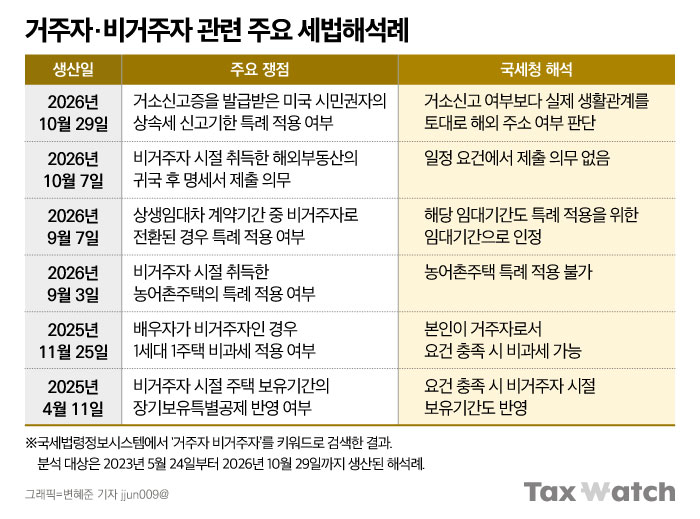
국세청의 답은 '가능하다'였다. 배우자까지 한국에 살 필요는 없다는 것이다. 비거주자 시절 집을 샀더라도 양도할 때 본인이 거주자이고 보유기간 등 비과세 요건을 충족하면 혜택을 받을 수 있다고 답했다(법규과-2715).
1세대 1주택 비과세를 받을 때 해외에서 비거주자로 지낸 기간도 보유기간에 포함될까. 2001년 국내 주택 한 채를 구입한 B씨는 이듬해 해외로 이민을 떠났다가 2005년 귀국했다. 국세청은 과거 해석례에서 거주자로서 보유한 기간만 합산할 수 있다고 판단했다(서면인터넷방문상담4팀-1424).
베트남서 산 3억 아파트, 귀국 후 신고해야 할까
한국으로 돌아왔는데, 베트남에 두고 온 아파트까지 국세청에 신고해야 할까.
2023년 귀국한 C씨의 고민이었다. 그는 2017년 가족과 함께 베트남으로 떠나 현지법인에 취업했다. 3년 뒤에는 현지에서 번 돈과 은행 대출로 58억 동(약 3억3000만원)짜리 아파트를 장만했다. 문제는 귀국 후 거주자가 되면서 이 아파트를 국세청에 신고해야 하는지였다.
국세청은 이 사례에 대해 "비거주자 시절 취득한 해외부동산이 외국환거래법상 자본거래에 해당하지 않는다면, 귀국 후 거주자가 되더라도 해외부동산 명세서를 제출할 의무가 없다"고 답했다(법규국조-0839).
현행 거주자가 외국환거래법상 자본거래로 취득한 해외부동산의 취득가액이 2억원 이상이면 취득·보유·임대·처분 현황 등을 국세청에 신고해야 한다. 하지만 이번 사례는 비거주자 신분으로 아파트를 취득한 경우다.
거소신고증 발급받았는데…상속세 신고기한은?
미국으로 이민을 떠나 시민권을 취득한 D씨는 아버지의 건강이 나빠지자 한국을 찾았다. 2021년 3월 거소신고증을 발급받은 뒤 한국과 미국을 오가며 아버지를 간병했다. 그러다 2026년 6월 아버지가 세상을 떠났다.
일반적으로 상속세는 사망한 달의 말일부터 6개월 이내에 신고해야 하지만, 피상속인이나 상속인이 외국에 주소를 뒀을 때는 9개월까지 연장된다. 국내 거소신고증을 발급받은 D씨도 이 특례를 적용받을 수 있을까.
국세청은 가족이 어디에 살고 있는지, 국내외 자산은 어떻게 보유하고 있는지 등 실제 생활 관계를 종합적으로 따져 외국에 주소를 둔 사람인지 판단해야 한다고 했다(법규과-2863). D씨에게 9개월의 신고 기한이 적용되는지는 거소신고증 발급 사실만으로 확정할 수 없다는 얘기다.
한국에 땅 있어도 비거주자, 집 없어도 거주자
한국에 땅이 있고 국민연금까지 납부하고 있다면 세법상 거주자일까.
독일에서 생활하는 E씨는 2025년 2월 영주권을 취득했다. 배우자도 독일 영주권자다. 하지만 한국에는 본인 명의 토지가 남아 있었고, 매달 국민연금 보험료도 내고 있었다. 해외에서 벌어들인 근로소득과 배당소득을 한국에도 신고해야 하는지가 궁금했다.
국세청은 국내에 재산을 보유했다는 이유만으로 거주자가 되는 것은 아니라고 봤다(법규국조-0421). 가족이 모두 해외에 살고 있고 국내에 돌아와 주로 거주할 것으로 인정되지 않는다면 비거주자로 볼 수 있다는 것이다. 다만 실제 거주자 여부는 생활 관계를 종합적으로 따져야 한다고 설명했다.
반대 사례도 있다. 2024년 12월 가족과 함께 베트남으로 떠난 F씨는 국내에 가족도, 부동산도 없었다. 하지만 '국내 법인이 지분 100%를 보유한 베트남 현지법인'에 파견된 직원이어서 소득세법상 거주자에 해당한다는 판단을 받았다(법규국조-0425). 국세청은 "베트남 세법에 따라서도 거주자에 해당해 한국과 베트남 양국의 거주자가 되는 경우에는 한·베트남 조세조약에 따라 거주지국을 판단한다"고 했다.