



해외거래소와 개인지갑, 탈중앙화거래소 거래를 얼마나 정확히 포착할 수 있을지도 관건이다. 택스워치는 가상자산 전문가와 정부 관계자의 자문을 받아, 투자자가 실제로 내야 할 세금부터 취득가액 계산, 거래유형별 과세기준, 제도상 남은 과제와 이를 준비하는 과세당국의 조직 운영까지 살펴본다.

'2027년 1월 1일 이후 가상자산을 양도·대여하는 분부터 적용한다.'
소득세법(부칙 5조)에는 가상자산 과세 시점이 명확하게 적혀 있다. 그런데 이 조항에는 조금 특이한 흔적이 남아 있다. 2021년 12월, 2022년 12월, 2024년 12월. 과세 시행 시점이 미뤄질 때마다 법을 고친 날짜들이다.
가상자산에 세금을 매기자는 이야기가 나온 건 10년이 넘어섰다. 2013년 말, 비트코인이 '미래 화폐'로 주목받았지만, 거래 규모가 크지 않아 과세 논의는 흐지부지됐다. 분위기가 달라진 건 2017년 가상자산 투자 광풍이 불면서다. 정부가 본격적인 규제에 나서면서 '과세'도 주요 의제로 떠올랐고, 2020년 12월 가상자산을 팔거나 빌려주고 얻은 소득에 세금을 매기는 제도가 만들어졌다.
첫 시행 예정일은 2022년 1월이었다. 하지만 과세체계와 투자자 보호가 충분히 갖춰지지 않았다는 등의 이유로 시행은 세 차례 미뤄졌고, 결국 2027년 1월 1일 시행으로 법을 개정했다.
문제는 5년이란 시간을 벌고도 논란이 끝나지 않았다는 데 있다. 해외거래소와 개인 지갑 거래를 제대로 파악할 수 있는지, 스테이킹·에어드롭처럼 복잡한 거래에는 어떤 기준으로 세금을 매길 것인지를 두고 다시 과세 준비가 부족하다는 주장이 나온다.
내년부터 코인 투자자들은 무엇에, 어떻게 세금을 내게 될까. 과세 방식부터 여전히 남아 있는 사각지대까지, 가상자산 과세를 둘러싼 쟁점을 하나씩 들여다봤다.

코인 팔면 얼마부터 세금 낼까
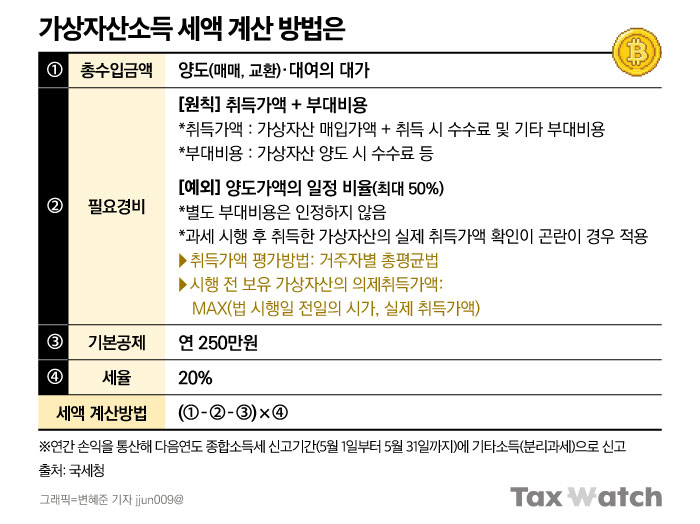
내년부터 가상자산을 팔거나 빌려주고 얻은 소득에는 세금이 붙는다. 그렇다고 코인을 판 금액 전체에 세금을 매기는 것은 아니다. 판 금액에서 코인을 산 가격과 거래 수수료 같은 부대비용(필요경비)을 빼 실제로 남은 이익을 기준으로 세금을 계산한다.
가상자산 투자자는 이미 1000만명을 넘겼다. 금융위원회·금융정보분석원에 따르면 지난해 말 기준 거래 가능 이용자 계정은 1113만개로, 이 가운데 약 74%가 보유액 100만원 미만이다. 보유액만으로 실제 과세 여부를 따지기는 어렵지만, 연간 소득에서 250만원을 기본공제하는 만큼 실제 과세 대상에서 빠지는 소액 투자자도 적지 않을 것이란 분석이 나온다.
코인 투자자가 내야 할 세금은 얼마인지 '세무법인 센트릭'의 자문을 받아 시뮬레이션해 봤다. 코인 가격은 2027년 1월 1일 0시 기준 공시가격 1억1000만원으로 가정했다.
가장 중요한 건 소득을 계산할 때 필요경비로 빼주는 '취득가액'이다. 2027년(과세시행 전) 이전부터 갖고 있던 코인은 실제로 산 가격과 2026년 12월 31일 시가 가운데 '더 큰 금액'을 취득가액으로 인정한다.
예컨대 2017년 1300만원에 산 코인을 내년 1월 1억2000만원에 팔았다고 해보자. 실제 매입가격(1300만원)보다 기준 가격이 높아 취득가액은 1억1000만원이 된다. 소득 1000만원에서 기본공제 250만원을 뺀 750만원에 22%를 적용하면 세금은 165만원이다.
반대로 2025년 1억5000만원에 샀다면 실제 매입가격이 더 높아 1억5000만원을 취득가액으로 본다. 1억2000만원에 팔아도 손실이어서 낼 세금은 없다.
정말 과세가 불가능한가
세금 계산법 자체는 어렵지 않다. 문제는 가상자산 거래가 단순히 코인을 사고파는 데 그치지 않는다는 점이다. 스테이킹·렌딩·에어드롭 등 거래 방식이 복잡해지면서 현행 과세체계가 이를 제대로 담아낼 수 있느냐는 논란이 이어지고 있다.
먼저 가상자산 소득을 '기타소득'으로 묶는 것이 적절하냐는 문제다. 코인을 사고팔아 얻은 차익과 빌려주고 받은 대가, 스테이킹 보상은 경제적 성격이 서로 다르다는 지적이다. 지난 3일 국회 토론회에서 박종수 한국조세법학회장(고려대 법학전문대학원 교수)은 거래 성격에 따라 소득을 구분하는 별도의 '가상자산투자소득세' 체계가 필요하다고 주장했다.
복잡한 거래의 과세기준도 논란이다. 에어드롭·하드포크·스테이킹 등은 언제 소득이 발생한 것으로 볼지, 취득가액을 얼마로 잡을지 명확하지 않은 부분이 있다. 국회 예산정책처(이하 예정처)는 최근 내놓은 연구용역에서도 이들 거래의 손익 귀속시점과 과세표준 산정을 주요 과제로 지목했다.
특히 에어드롭은 과세기준이 엇갈린다. 조세심판원은 이벤트성 지급을 기타소득으로 본 반면, 기획재정부 예규는 무상 이전을 증여세 과세대상으로 봤다. 같은 에어드롭이라도 지급 방식과 대가성에 따라 세목이 달라질 수 있어 기준 정비가 필요하다는 지적이다.
해외 거래의 세원을 제대로 포착할 수 있느냐도 문제다. 예정처 연구용역에서는 해외거래소와 탈중앙화거래소(DEX) 등의 거래를 제대로 포착하지 못한 채 국내거래소 이용자에게 과세가 집중되면 과세 형평성과 조세저항 문제가 생길 수 있다는 점을 문제로 꼽았다.
손실 이월공제도 쟁점이다. 현행 제도에서는 한 해 발생한 손실을 다음 해 이익에서 공제할 수 없다. 박 교수는 "가격 변동성이 크고 손익이 장기간에 걸쳐 발생하는 가상자산의 특성을 고려해 손실 이월공제 장치를 마련할 필요가 있다"고 주장했다. 예정처 연구용역도 현행 제도의 이월공제 불허를 문제로 지적하고 있다.
국내 거래소는 사업자가 국세청에 제출하는 거래명세서, 해외 거래는 해외금융계좌 신고제와 국가 간 정보교환체계(CARF)를 통해 세원을 포착할 수 있다는 게 과세당국의 입장이다. 2024년 세 번째 유예 당시 근거로 제시됐던 국가 간 정보교환(2027년부터)도 이제 시행 단계에 들어섰다. 다만 거래유형별 과세기준은 여전히 정리가 필요한 상황이다.
2편 계속