



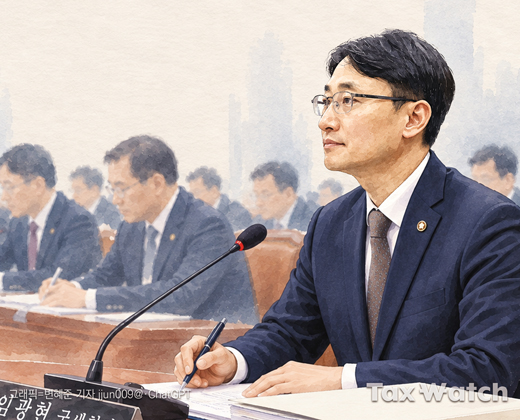
10월 13일, 국정감사장에 서는 임광현 국세청장 앞에는 답해야 할 질문이 적지 않다. 국세청의 고유 업무인 징세부터 이해관계가 복잡하게 얽힌 과세제도, 때마다 공정성 논란이 따라붙는 세무조사까지 점검해야 할 현안이 줄줄이 기다리고 있다. 국세행정의 영역을 벗어나 임 청장 개인을 향한 질문이 나올지도 모른다. 올해 국감에서 임 청장에게 던져질 법한 질문들을 미리 짚어봤다.
질문1. "체납관리단, 얼마나 거둘 수 있습니까?"
임광현호(號) 출범 이후 국세청이 가장 힘을 싣고 있는 분야를 꼽으라면 '체납관리'다. 임 청장이 역점을 두고 추진해 온 데다, 체납관리 인력이 1만명(국세 2500명·국세외수입 7000명) 규모로 확대되는 만큼 관심은 하나로 모인다. 얼마를 투입해 얼마를 거둘 수 있느냐는 것이다.
"청장님, 체납관리단 확대에 적지 않은 예산과 인력이 들어갑니다. 목표로 잡은 징수액이 얼마입니까. 투입 비용보다 더 거둘 수 있다고 자신하십니까?"
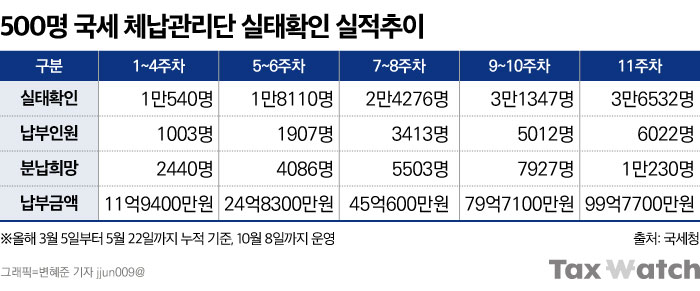
실제 국감에서 이런 질문이 나왔다고 가정해 보자. 시범사업(3~5월)만 놓고 보면 임 청장이 내놓을 성적표는 나쁘지 않다. 500명 규모로 운영한 체납관리단(국세)에 42억원을 투입해 약 100억원을 거뒀다. 투입한 예산의 두 배가 넘는 체납액을 징수한 셈이다. 본사업에서도 지금까지 성적은 괜찮다. 8월 현재, 190억원을 들여 630억원 넘는 체납액을 거뒀다.
하지만 최종 성적표는 1만명으로 몸집을 키운 뒤 따져봐야 한다. 국세와 국세외수입 체납관리단 운영에 들어가는 예산은 약 2134억원. 시범사업과 같은 비용 대비 징수 효과를 내려면 5000억원 넘게 거둬야 한다.[참고기사: 2100억 쓰는 체납관리단…5000억은 거둬야 '본전']
그런데 국세청에는 별도의 징수 목표액이 없다. 체납자의 생활실태를 확인해 생계곤란자를 복지제도와 연결하는 것도 체납관리단의 역할인 만큼 징수액만으로 성과를 평가하기 어렵다는 이유다. 다만 국세청은 국세 체납관리단에 투입되는 예산 634억원을 웃도는 징수 성과는 낼 수 있을 것으로 보고 있다.
국감장에서 임 청장은 '얼마나 거둘 수 있느냐'는 질문에 어떤 숫자를 내놓을까.
질문2. "정치 세무조사 하는 것 아닙니까?"
세무조사는 국세청 국감에서 매년 오르는 단골 소재다. 특히 정권이 강조하는 정책과 맞물려 특정 기업이나 업종에 세무조사가 이뤄질 때면 '정치 세무조사' 논란이 어김없이 따라붙었다. 윤석열 정부 때도 마찬가지였다. 정부가 '사교육 이권 카르텔'을 겨냥한 직후, 공교롭게도 국세청의 대형 입시학원에 대한 세무조사가 뒤따랐다.
사실 개별 세무조사는 좀처럼 외부에 공개되지 않는다. 국세기본법(81조13)상 납세자의 과세정보는 비밀 유지 대상인 만큼, 국세청도 특정 기업의 조사 여부를 확인해 주지 않는 게 일반적이다.
그런데 국세청이 직접 조사 사실을 알리는 경우가 있다. 특정 업종이나 집단을 대상으로 세무조사에 착수했다며 보도자료까지 내는 이른바 '기획 세무조사'다. 조사 대상이 정부가 당시 겨냥한 분야와 겹치면 정치적 해석이 따라붙기 쉽다. 임 청장 취임 이후에도 예외는 아니었다. 이재명 대통령이 생활물가와 부동산 투기 문제를 잇따라서 꺼내 들었고, 국세청의 세무조사도 비슷한 곳을 향했다.
다만 물가 관리나 부동산 투기 자체가 세무조사 사유는 아니다. 국세기본법(81조6)상 불성실 신고나 구체적인 탈세 혐의 등이 있어야 한다. 대통령이 문제를 지적했다고 곧바로 세무조사에 나설 수는 없다는 얘기다.
질문은 매년 비슷했고, 답변도 비슷했다. 역대 국세청장들은 정치 세무조사 논란이 불거질 때마다 '법과 원칙에 따른 조사'라는 취지의 답을 내놨다. 올해 임 청장의 답도 같을까.
질문3. "내년 가상자산 과세, 정말 문제없습니까?"
세금 제도를 둘러싼 질문도 빠지지 않는다. 그때마다 국세청장은 '제도를 만드는 곳이 아니라 집행하는 기관'이라며 한발 물러서곤 했다. 가상자산 과세에서는 이런 답변이 통하기 어려워 보인다. 과세 당위성을 떠나, 내년부터 제대로 과세할 수 있느냐가 논란이기 때문이다.
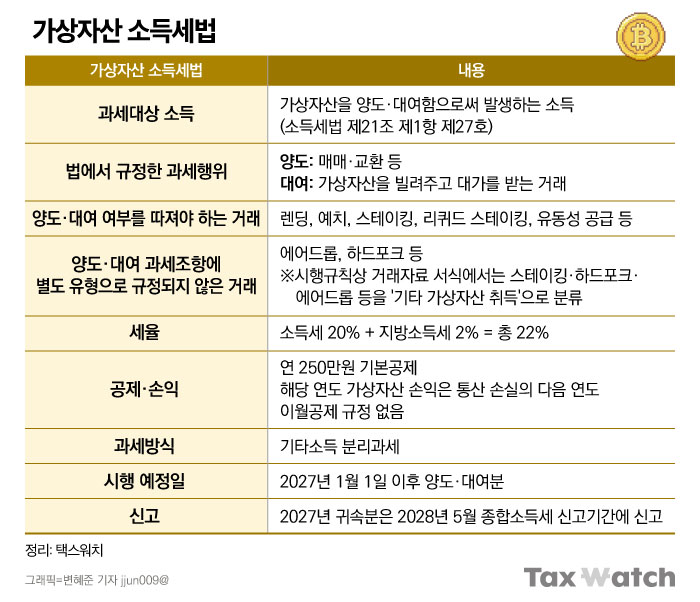
가상자산 과세의 기본골격은 단순하다. 코인을 판 금액에서 산 가격과 필요경비, 기본공제액(연 250만원)을 빼고 남은 소득에 20% 세율을 적용하면 된다. 문제는 코인을 얼마에 샀는지부터 간단하지 않다는 점이다. 거래소를 옮기거나 개인 지갑을 거치고, 에어드롭·스테이킹까지 얽히면 셈법은 복잡해진다.
가상자산 과세 시점은 당초 2022년 1월 1일 이후 양도·대여분부터였다. 하지만 과세체계와 투자자 보호가 충분하지 않다는 이유로 세 차례(법 개정 2021년·2022년·2024년) 미뤄졌고, 시행 시점은 2027년 1월까지 밀렸다. 당초보다 5년의 시간이 더 주어진 만큼, "그동안 뭘 준비했느냐"는 질문이 자연스럽게 따라붙을 수밖에 없다.
국세청도 손을 놓고 있었던 건 아니다. 가상자산 통합분석시스템을 구축하고, 스테이킹·렌딩·에어드롭 등 복잡한 거래의 과세 기준도 마련하고 있다. 아직 세부 기준은 공개 전이다. 연내 발표에 앞서 이번 국감에서 임 청장이 과세 준비의 윤곽을 어느 정도 보여줄지 주목된다.
질문4. "청장님, 퇴임하면 어디로 가실 겁니까?"
국세청 고위직의 퇴직 후 행선지에는 전관예우와 이해충돌 우려가 따라붙는다. 국감에서도 빠지지 않고 거론되는 이유다. 지난해 국감에서는 승진 때부터 '퇴직 후 대형 로펌(법무법인)에 갈 것인지, 일반 세무사로 일할 것인지 물어보라'는 주문까지 나왔다.
임 청장에게도 물어볼 법하다. "청장님은 퇴임하면 어디로 가실 겁니까?"
한 곳은 이미 선을 그었다. 국세청 차장에서 퇴임(2022년 7월)한 뒤 국회 입성 전까지 세무법인 대표를 맡았다. 임 청장은 지난해 인사청문회에서 과거 몸담았던 세무법인으로 돌아갈 가능성은 없다는 취지로 답했다.
다른 행선지로는 다시 정치권이 거론된다. 최근에는 서울과 수도권의 특정 지역까지 이름이 오르내리며 차기 총선 출마 가능성을 점치는 관측도 나온다. 지난해 권영세 의원으로부터 "의원 자리가 더 편하지 않느냐"는 취지의 질문을 받기도 했다.