



2025년 12월 2일, 법인세율을 모든 과세표준 구간에서 1%포인트씩 올리는 세법개정안이 국회 문턱을 넘었다. 법안이 통과되기까지 여야의 공방도 거셌다. 여당은 이전 정부의 감세로 악화한 세수를 정상화해야 한다고 주장한 데 반해, 야당은 세계 각국이 기업투자를 끌어들이기 위해 법인세 부담을 낮추는 상황에서 ‘글로벌 스탠더드’에 역행한다고 맞섰다. 그렇다면 실제 세계 법인세는 어느 방향으로 움직이고 있을까.

20년 넘게 내리던 세율, 이젠 멈췄다
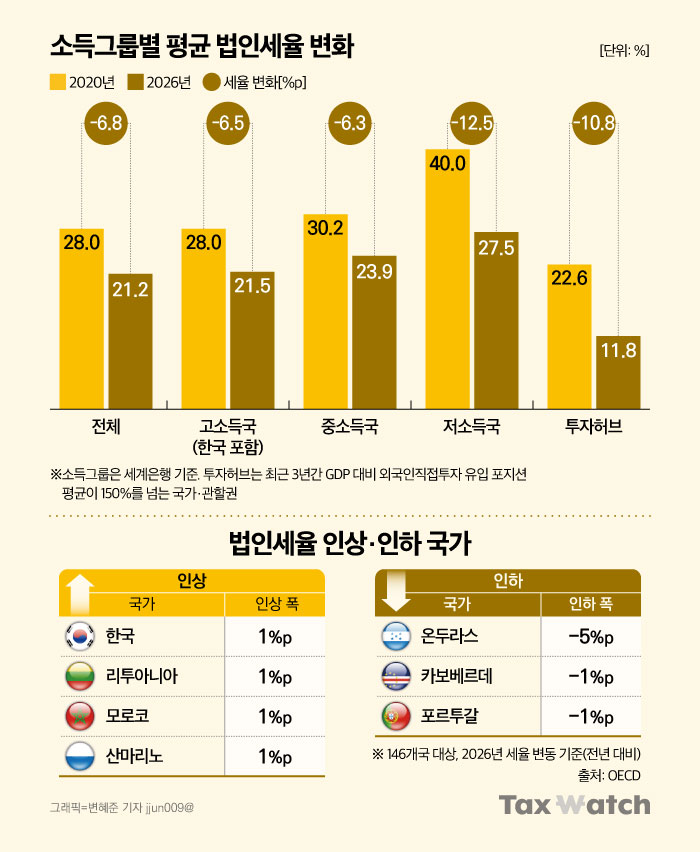
20년 넘게 낮아지던 세계 법인세율이 이제는 하락을 멈췄다. 경제협력개발기구(OECD)가 최근 내놓은 '법인세 통계 2026년' 보고서에 따르면 세계 평균 법인세율은 2000년 28.0%에서 2019년 21.5%까지 떨어졌다. 이후 2020년 21.2%로 낮아진 뒤 올해까지 같은 수준을 유지하고 있다. 이번 통계는 146개국(한국 포함)을 대상으로 했다.
현재 가장 많은 국가가 몰려 있는 세율 구간은 20%대다. 올해 법인세율이 20% 이상~30% 미만인 국가는 74곳으로 전체의 절반을 넘었다. 30% 이상인 곳도 25곳이었다. 이 가운데 프랑스가 36.1%로 가장 높았고, 콜롬비아와 몰타, 모로코가 각각 35.0%로 뒤를 이었다. 반면 법인세가 아예 없거나 세율이 0%인 곳은 11곳이었다.
최근에는 세율을 조정하는 나라 자체도 많지 않다. 올해 법인세율을 바꾼 곳은 146개국 가운데 7곳뿐이었다. 한국과 리투아니아, 모로코, 산마리노 4곳은 세율을 1%포인트씩 올렸고, 온두라스와 카보베르데, 포르투갈 3곳은 내렸다.
OECD는 "지난 20년간 모든 소득 수준의 국가·관할권에서 법정 법인세율이 하락했다"며 "전반적인 하락 추세는 비슷했지만, 세율 수준에는 뚜렷한 차이가 있었다"고 했다.
실제 한국이 속한 고소득국의 평균 법인세율은 2000년 28.0%에서 올해 21.5%로 낮아졌고, 중소득국은 30.2%에서 23.9%로 떨어졌다. 저소득국은 40.0%에서 27.5%로 12.5%포인트 내려 하락 폭이 더 컸다. 외국인 투자가 집중된 국가·관할권인 '투자허브'를 보면 평균 법인세율이 2000년 22.6%에서 올해 11.8%로 절반 가까이 떨어졌다.
다만 OECD는 법정 법인세율만으로 실제 세 부담을 모두 파악하기는 어렵다고 설명했다. 영국령 버진아일랜드와 저지 등 일부 국가는 법정세율을 0%로 낮추기 전부터 특정 기업에 낮은 세율을 적용하는 특별세제를 운영해 왔기 때문이다.
세율은 내렸는데…세수는 여전히 '쏠쏠'
흥미로운 부분은 법인세율이 낮아졌는데도 법인세수 비중은 오히려 커졌다는 점이다. 135개국의 전체 세수에서 법인세가 차지하는 비중은 2000년 12.3%에서 2023년 17.3%로 상승했다. GDP(국내총생산) 대비로도 2.5%에서 3.5%로 높아졌다.
한국은 전체 세수에서 법인세가 차지하는 비중이 14%로 세계 평균(17.3%)을 밑돌았다. 반면 GDP 대비 법인세수 비중은 4%로 세계 평균(3.5%)을 웃돌았다.
지역별로는 아프리카에서 법인세 비중이 가장 컸다. 전체 세수의 21.4%를 법인세가 차지했다. 하지만 이를 아프리카가 다른 지역보다 법인세를 많이 걷는다는 의미로 보기는 어렵다. GDP 대비 법인세수는 아프리카가 3.3%로, 오히려 OECD(3.8%)보다 낮았다.
OECD는 "법인세 비중의 차이는 법인세를 얼마나 걷느냐보다 다른 세목에서 거두는 세금과 전체 세수 규모의 차이에서 비롯된다"고 했다.
세율만 깎는 시대는 지났다…R&D 세혜택
2025년 현재, OECD 38개국 가운데 33개국이 R&D(연구개발) '지출'에 세제혜택을 준다. 실제 R&D에 쓴 비용을 공제하는 방식이다. 2000년만 해도 19곳으로 절반에 그쳤지만, 이제는 10곳 중 9곳 가까이가 활용하고 있다.
특허 등 라이선스 수수료처럼 R&D 성과물에서 발생한 '소득'에도 세제혜택을 준다. 이를 운영하는 OECD 국가는 2000년 4개국에서 2025년 21개국으로 늘었다. 한국은 지출기반과 소득기반 방식을 모두 활용하고 있다.
OECD는 R&D 세제혜택이 실효세율과 자본비용을 낮추는 효과가 있다고 분석했다. 실제 2025년 R&D 투자의 평균 실효세율은 14.0%로, 일반적인 세제를 적용했을 때의 21.5%보다 7.5%포인트 낮았다.
하지만 세금을 피해 이익을 옮기는 문제는 여전히 남아 있다. 2023년 기준 투자허브에 다국적기업 직원의 6%, 유형자산의 15%가 있는 데 비해 이익은 25%가 몰려 있었다. 실제 사업 활동보다 더 많은 이익이 투자허브에 잡히고 있는 셈이다.
이런 세원 잠식과 소득 이전(BEPS)을 막기 위해 여러 나라가 대응조치를 도입하고 있다. 대표적으로 이자비용 공제 제한 규정을 도입한 국가는 2019년 67곳에서 올해 89곳으로 늘었다.