



국세청이 영세납세자의 권리구제를 위해 운영하는 국선대리인 지원 사건에서도 심사청구 이용은 극히 저조한 것으로 나타났다.
8일 김상훈 국민의힘 의원실이 국세청에서 받은 자료에 따르면, 2021년 국선대리인 지원사건은 총 331건이었고, 이 중 306건이 처리됐으며 52건이 인용됐다. 2022년은 처리대상 293건 중 266건을 처리해 54건이 인용됐으며, 2023년은 398건 중 367건 처리·60건 인용, 2024년은 414건 중 356건 처리·81건 인용, 2025년은 368건 중 323건이 처리돼 57건이 인용됐다.
국선대리인 제도는 2014년에 도입됐으며, 세무대리인을 선임하기 어려운 영세납세자에게 무료로 불복을 대리해준다. 국선대리인은 이의신청, 과세전적부심사, 심사청구 등을 대리한다.
국세청의 과세처분에 불만이 있다면 납세자는 불복을 제기할 수 있다. 과세전적부심사는 세금이 확정되기 전에 과세가 적정한지 다시 판단해달라고 요청하는 사전 권리구제 절차다.
세금이 부과된 후에는 세무서나 지방국세청에 이의신청을 할 수 있다. 이의신청을 하지 않고 바로 국세청에 심사청구하거나 조세심판원에 심판청구를 할 수도 있다. 심사청구와 심판청구는 모두 과세처분 이후의 사후 불복 절차지만, 심사청구는 국세청 자체적으로, 심판청구는 국세청과 별도 기관인 조세심판원이 판단한다.
국선대리 사건 323건 중 심사청구는 12건
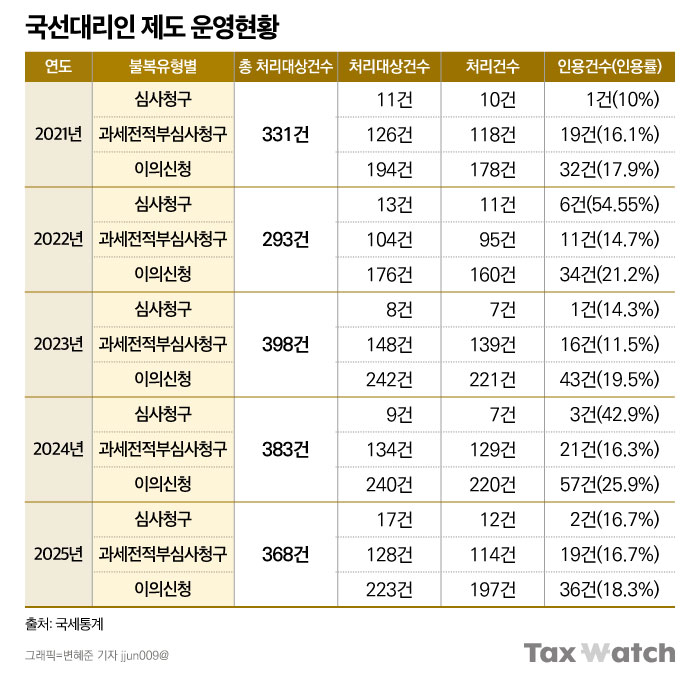
국선대리인 지원은 이의신청과 과세전적부심사에 집중돼 있다.
2025년 국선대리인이 처리한 323건 중 이의신청이 197건, 과세전적부심사가 114건, 심사청구가 12건이었다. 심사청구 비중은 3.7%에 불과했다.
그 이전에도 양상은 비슷했다. 국선대리인이 처리한 심사청구는 2021년 10건, 2022년 10건, 2023년 7건, 2024년 7건으로 줄곧 10건 안팎에 머물렀다. 반면 이의신청과 과세전적부심사는 매년 수십~수백건씩 처리됐다.
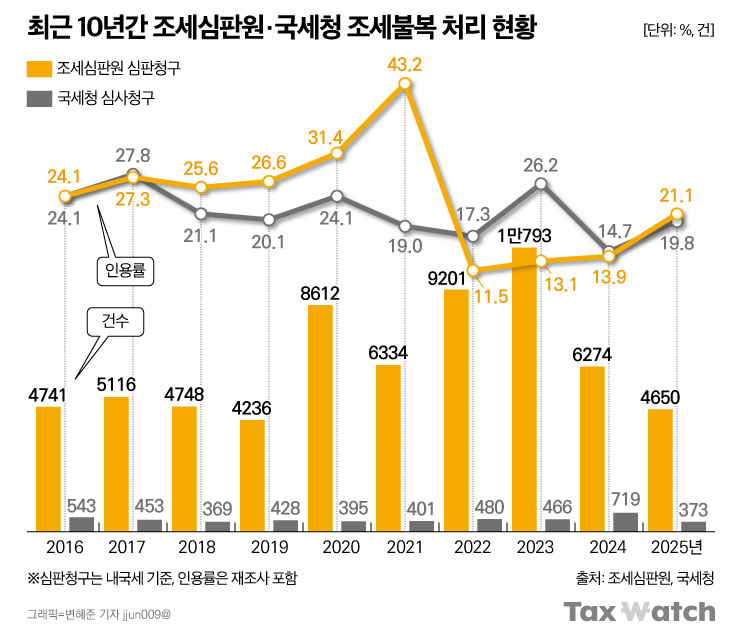
심사청구의 인용 규모도 작았다. 2025년 국선대리인이 대리한 심사청구 12건 중 인용된 사건은 2건으로 인용률은 16.7%였다. 같은 해 국세청 전체 심사청구 인용률 19.8%보다 낮다.
다만 국선대리인 심사청구는 모수가 12건에 불과해 전체 심사청구 인용률과 단순 비교하기는 어렵다. 2021년에도 국선대리인이 처리한 심사청구는 10건, 인용은 1건에 불과했다. 국선대리인 제도에서 심사청구 자체가 극소수인 셈이다.
심사청구 이용이 적은 배경에는 국선대리인 지원대상의 특성도 있다. 국선대리인 지원을 받으려면 청구세액과 소득·재산 등 일정 요건을 충족해야 한다. 현재 청구세액 기준은 5000만원 이하이며, 개인은 종합소득과 재산, 법인은 수입금액과 자산 기준을 적용받는다.
국세청은 본청에서 처리하는 심사청구에는 상대적으로 청구금액이 크거나 기업이 제기한 사건이 많아 국선대리인 지원요건을 충족하는 사건 자체가 적다고 설명한다.
그러나 더 큰 이유는 심사청구 자체가 납세자의 선택을 받지 못하고 있다는 점이다.
대체로 납세자들은 불복을 제기할 때 심사청구보다 심판청구를 더 선호한다. 국세청 내부에서 다시 판단받기보다 조세심판원 같은 별도 기관의 판단을 선호하기 때문이다.
익명을 요청한 국선대리인 A세무사는 "국세청의 공정성에 의문을 갖는 납세자가 많아 심사청구보다는 심판청구를 원한다"고 말했다. "과세관청인 국세청과 다투는 상황에서 심사청구보다는 심판원까지 가겠다고 생각하는 경우가 많다"고 덧붙였다.
국세청도 이의신청 이후 추가로 불복하는 경우 심사청구뿐 아니라 심판청구로 가는 사례가 많다고 설명했다. 이의신청에서 불복이 받아들여지지 않으면 절차를 끝내는 납세자도 있고, 계속 다툴 경우 조세심판원으로 가는 경우가 많다.
전체 심사청구와 심판청구 규모에서도 차이가 뚜렷하다. 2025년 심판청구 처리건수는 4650건이고 인용률은 21.1%였다. 같은 해 심사청구는 373건이고 인용률은 19.8%였다. 처리건수만 봐도 심판청구가 압도적이다.
심사청구 규모 적지만…국선대리 효과는 분명
심사청구 이용이 적다고 해서 국선대리인 제도의 실효성이 낮다고 볼 수는 없다.
국선대리인 지원 제도 요건은 청구세액이 5000만원 미만이면서 자산과 소득이 일정 기준 이하여야 한다. 개인의 경우 종합소득 기준은 5000만원 이하·재산 5억원 이하, 법인의 경우 수입금액 3억원 이하·자산 5억원 이하다.
김 의원실이 받은 자료에 따르면, 지난해 국선대리인이 선임된 사건의 인용률은 17.6%였다. 세무대리인을 선임하지 않은 사건의 인용률 5.8%보다 약 3배 높았다. 2024년에도 국선대리인 사건 인용률은 22.8%였고, 세무대리인 미선임 사건은 7.1%였다.
무료로 전문가의 도움을 받은 납세자가 혼자 불복한 납세자에 비해서는 실제로 주장을 받아들여질 가능성이 높았던 셈이다.
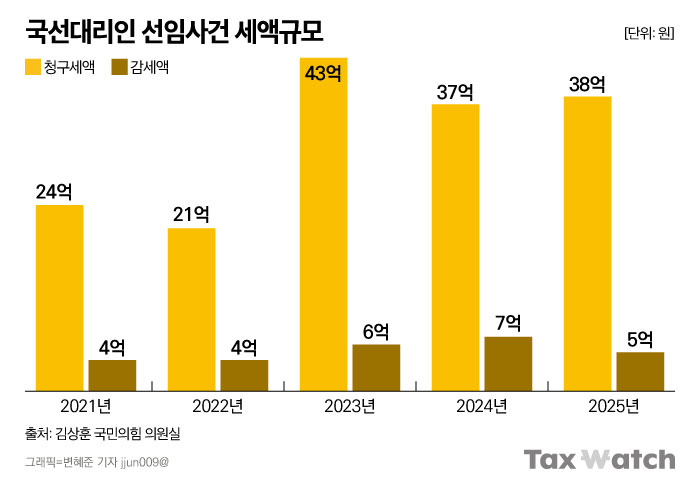
실제로 수억원의 감세도 있었다. 2025년 국선대리인 선임사건의 청구세액은 38억원이고 감세액은 5억원이었다. 2024년에는 청구세액 37억원 중 7억원이 감세됐다.
하지만 국선대리인이 사건을 맡는다고 해서 항상 승산이 높은 것은 아니라는 의견도 있다.
A세무사는 "사건을 골라서 맡는 구조가 아니라 배정받는 방식으로 1년에 두 건 정도 맡게 된다"며 "사건을 배정받으면 국세청에서도 처리하기 힘든 민원을 국선대리인에게 떠넘겼다고 느껴질 때가 있다. 세무사를 이렇게 이용한다는 자괴감이 들 때도 있다"고 토로했다.
실제로 A세무사가 맡은 과세전적부심사 사건 가운데 하나는 다툴 여지가 있다고 판단했지만, 다른 하나는 처음부터 받아들여지기 어려운 사건이었다고 했다. 국선대리인이 사건을 선택하는 것이 아닌 만큼 사건의 승산과 관계없이 대리해야 하는 경우가 있다는 것이다.
그는 "국선대리인 입장에서는 의견진술을 위해 직접 회의에 참석해야 하나 고민하는 경우가 있다"며 "억울한 사건이면 모르지만, 논리를 뒤집기 어려운 불복 청구는 서면으로 의견을 작성하면 충분하다고 생각할 때도 있다. 국선대리인에게 맡길 바에는 처음부터 국세청이 납세자의 의견을 잘 듣고 과세를 했으면 좋겠다는 생각도 든다"고 밝혔다.
국선대리인의 도움을 받은 사건이 대리인 없이 진행한 사건보다 높은 인용률을 보인다는 점에서 제도 자체의 납세자 권리구제 효과는 확인된다. 다만 국선대리인 지원사건에서도 심사청구가 매년 10건 안팎에 머물고 있다는 점은 국세청 심사청구가 납세자의 추가 불복수단으로 선택받지 못하는 현실을 보여준다.
김 의원은 "국세청이 지원하는 국선대리 사건에서조차 심사청구 비중이 3.7%에 그쳤다는 것은, 납세자들이 과세당사자인 국세청의 판단을 신뢰하지 않는다는 방증"이라며, "국선대리인의 권리구제 효과가 수치로 확인된 만큼, 국세청은 심사청구의 독립성과 공정성을 높이고 국선대리인이 처리 곤란한 민원을 떠넘기는 창구로 쓰이지 않도록 제도를 정비해야 한다"고 말했다.